Częstochowa Podjasnogórska, Oleńki
250 000,00 PLN
Lokal użytkowy na sprzedaż
, 14,60 m2
17 123,29 PLN
/m2
Powierzchnia
14,60 m2
Liczba pokoi
2
Rok budowy
2017
Dane nieruchomości:
| Numer oferty: | 34964573904 |
| Powierzchnia: | 14,60 m2 |
| Liczba pokoi: | 2 |
| Piętro/Pięter | 3 z 3 |
| Rok budowy: | 2017 |
| Cena za m2: | 17 123,29 PLN |
| Cena: | 250 000,00 PLN |
Opis nieruchomości:
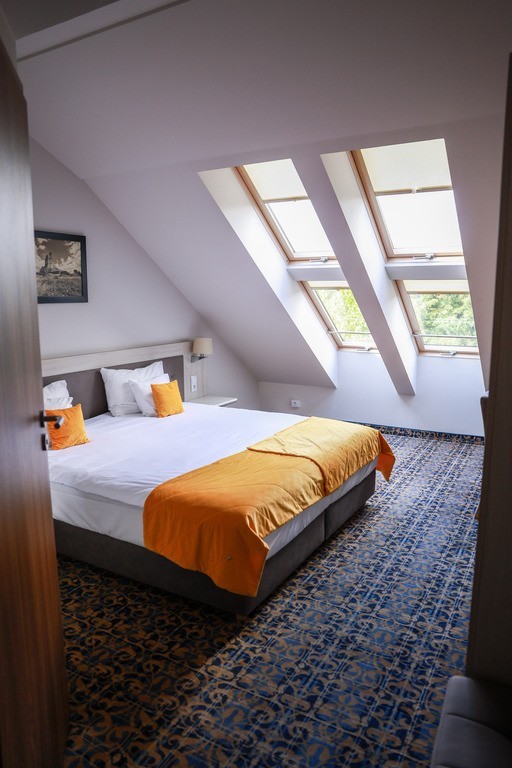
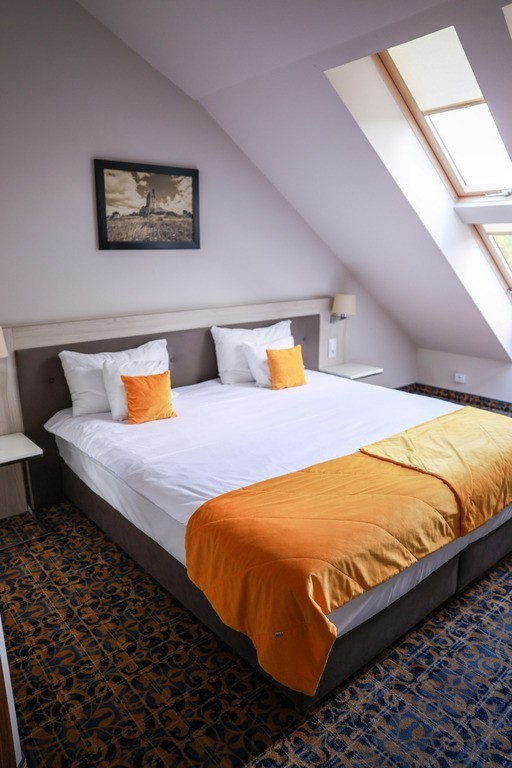
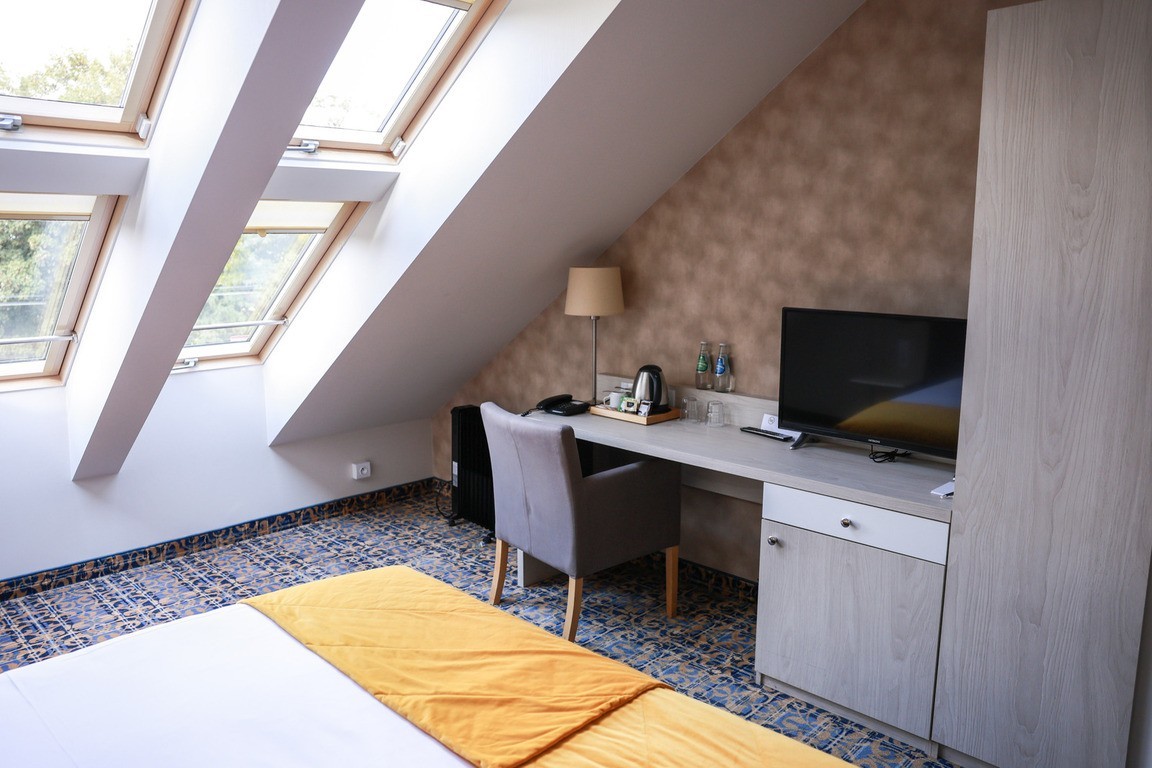
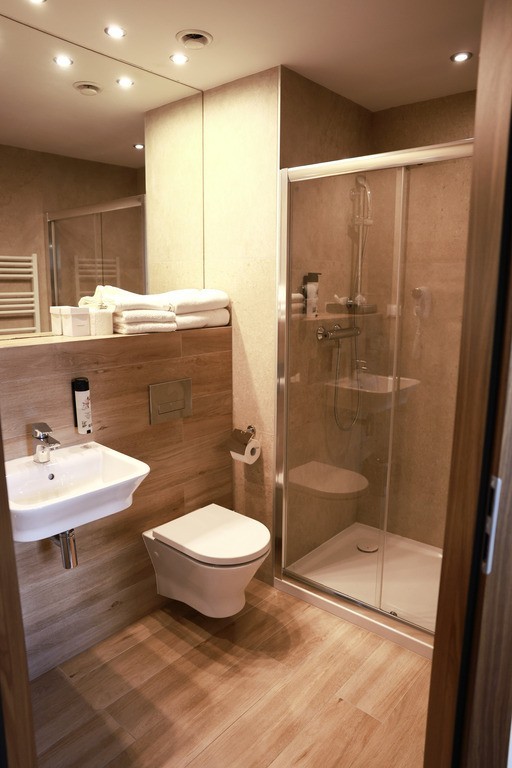
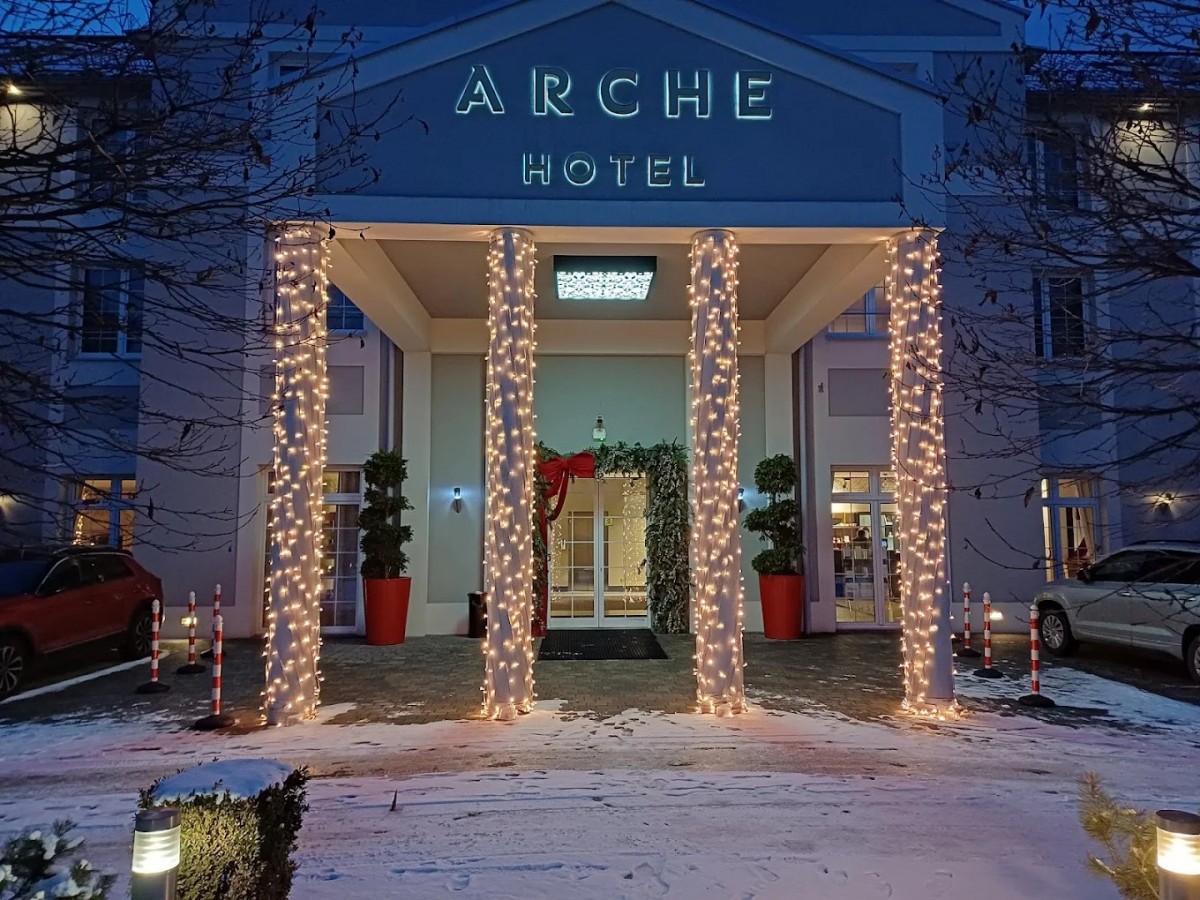
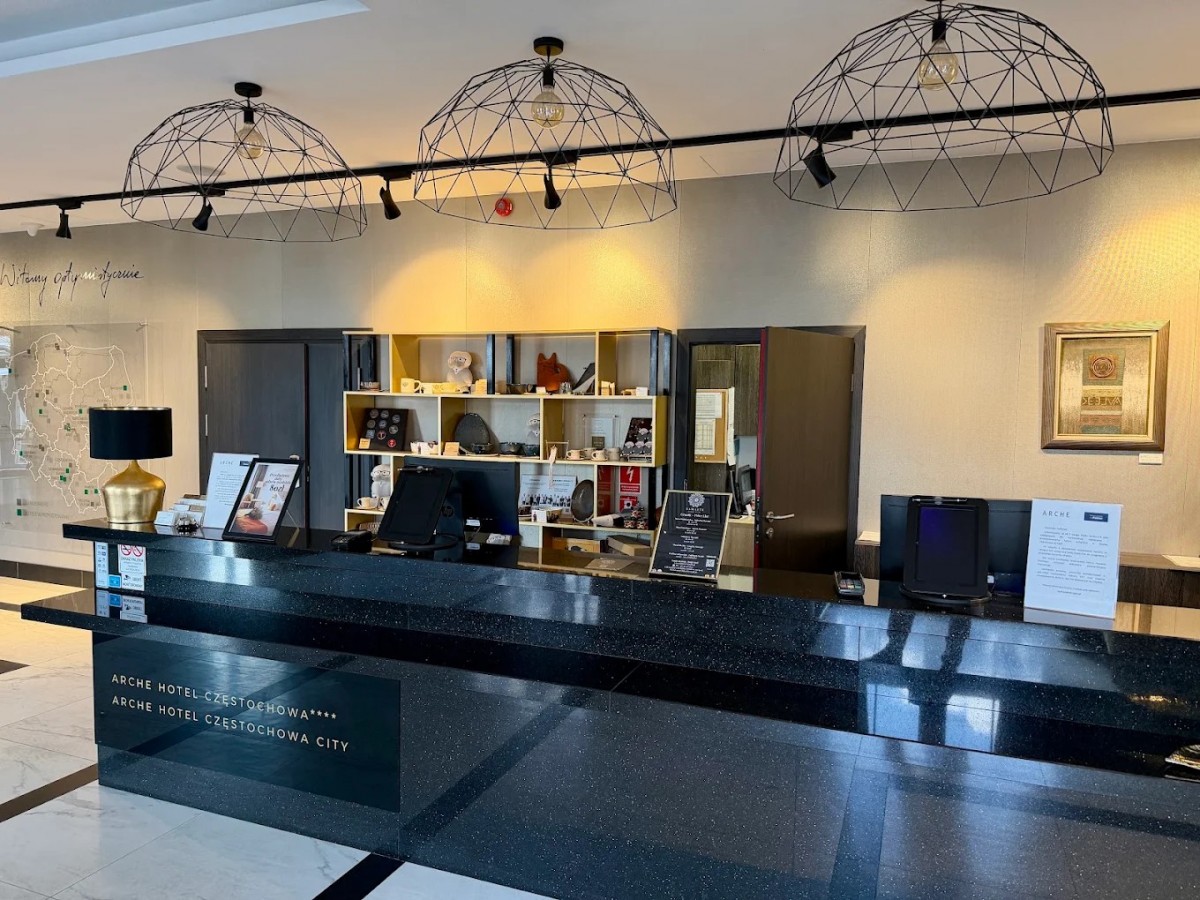
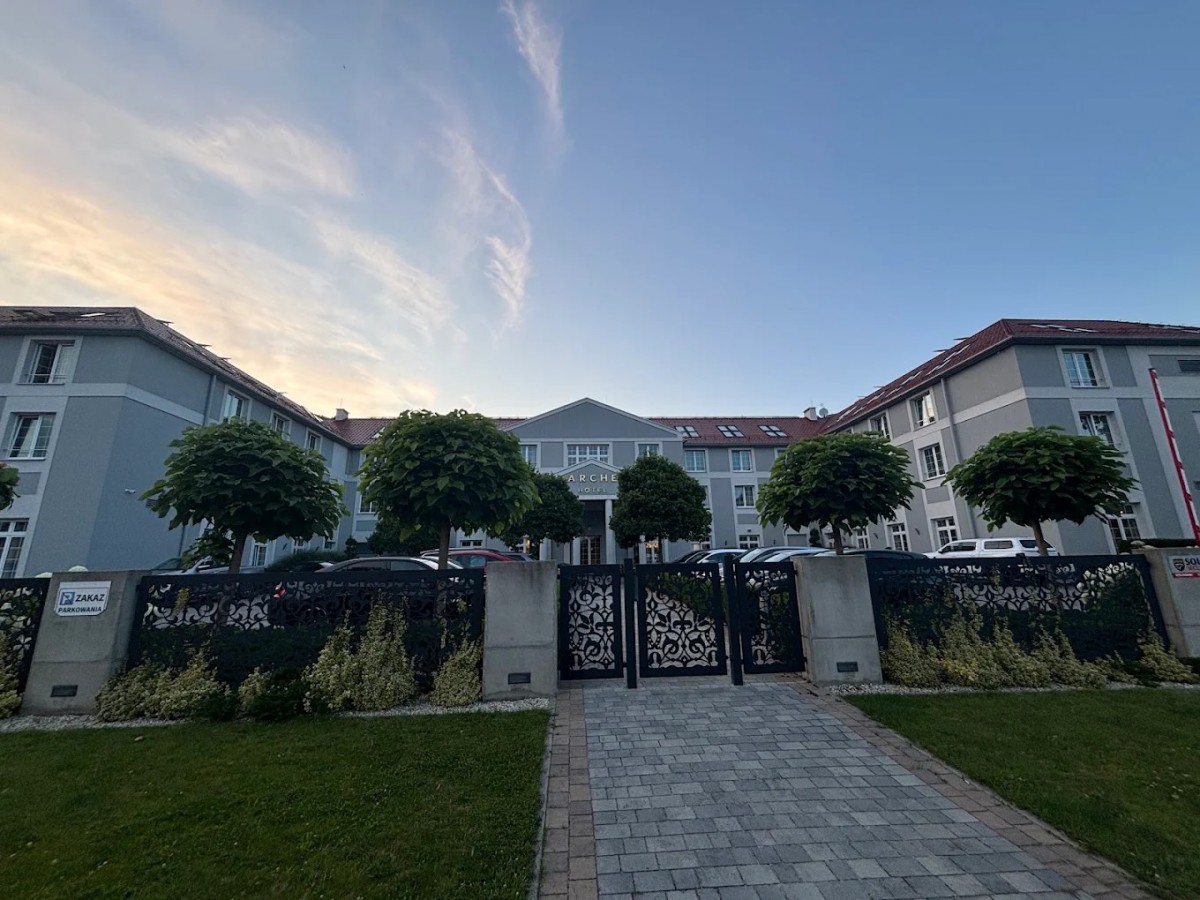
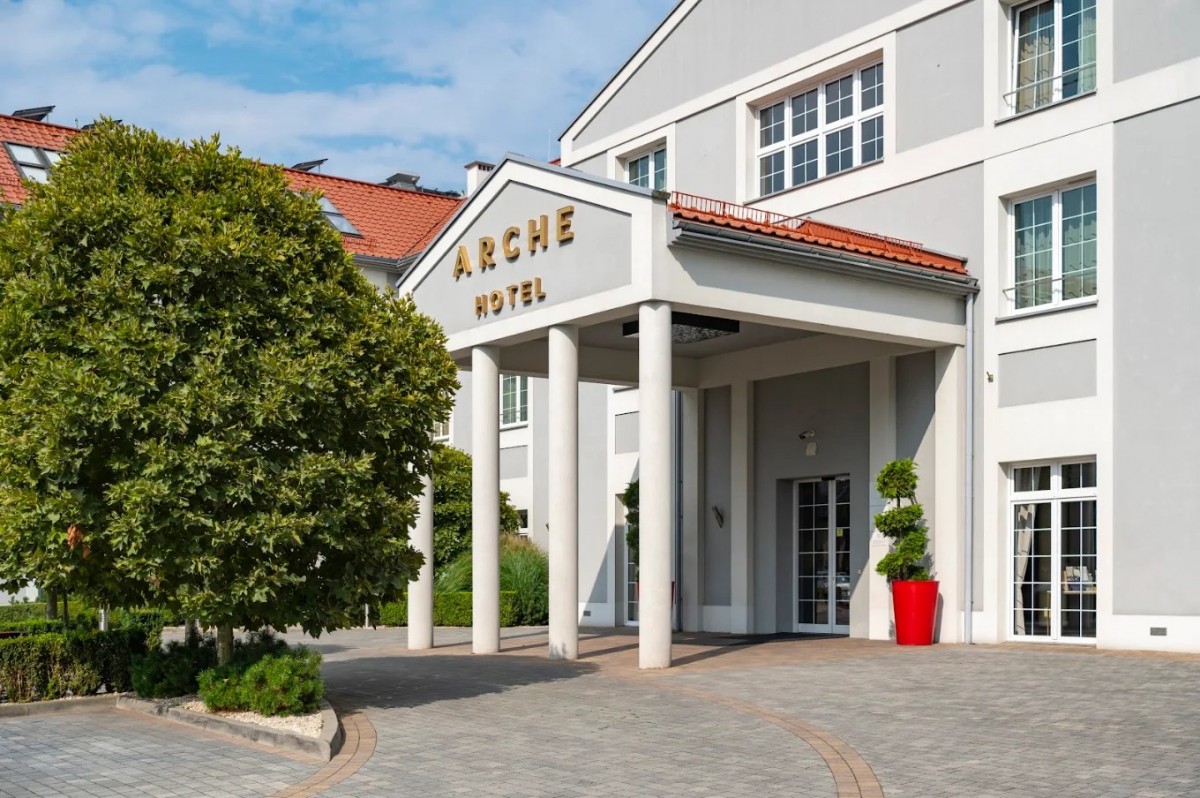
Oferta sprzedaży lokalu niemieszkalnego o powierzchni 14,60 m², położonego w budynku Arche Hotel Częstochowa przy ul. Oleńki 20.
To propozycja dla osób poszukujących możliwości ulokowania kapitału w nieruchomości generującej regularny przychód, bez konieczności samodzielnego prowadzenia najmu krótkoterminowego.
Model inwestycji łączy własność konkretnego lokalu, bieżący przychód oraz ograniczenie obowiązków operacyjnych po stronie właściciela.
PODSTAWOWE INFORMACJE
Lokalizacja: Arche Hotel Częstochowa, ul. Oleńki 20, 42-226 Częstochowa
Rodzaj nieruchomości: lokal niemieszkalny
Powierzchnia: 14,60 m²
Cena ofertowa: 250 000 PLN netto
Cena jednostkowa: ok. 17 123 PLN/m² netto
Roczna stopa zwrotu: ok. 6,5% przed opodatkowaniem
Szacowany roczny przychód: ok. 16 250 PLN przed opodatkowaniem
Średni miesięczny przychód: ok. 1 354 PLN przed opodatkowaniem
Koszt po stronie właściciela: podatek od nieruchomości
VAT: możliwość odliczenia przez nabywcę spełniającego odpowiednie warunki podatkowe
PCC: w przypadku transakcji opodatkowanej VAT sprzedaż co do zasady nie podlega PCC
NIERUCHOMOŚĆ, KTÓRA PRACUJE NA WŁAŚCICIELA
Przy wskazanej stopie zwrotu na poziomie około 6,5% rocznie przed opodatkowaniem potencjalny przychód wynosi około 16 250 PLN rocznie, czyli średnio około 1 354 PLN miesięcznie.
Jednocześnie nabywca staje się właścicielem konkretnego lokalu, który pozostaje składnikiem jego majątku i może w przyszłości zostać sprzedany.
Istotnym atutem jest brak konieczności samodzielnego prowadzenia typowego najmu krótkoterminowego. Właściciel nie musi osobiście zajmować się pozyskiwaniem gości, prowadzeniem rezerwacji, zarządzaniem kalendarzem pobytów czy bieżącą obsługą najmu.
Dzięki temu inwestycja nie wymaga takiego poziomu codziennego zaangażowania jak samodzielnie wynajmowany apartament.
MNIEJSZA ZALEŻNOŚĆ OD SEZONOWOŚCI
W porównaniu z apartamentami inwestycyjnymi w typowych miejscowościach wypoczynkowych istotną zaletą może być mniejsza zależność od jednego sezonu turystycznego.
Arche Hotel Częstochowa funkcjonuje przez cały rok, a miasto przyciąga różne grupy odwiedzających - związane m.in. z turystyką, ruchem pielgrzymkowym, biznesem, konferencjami i wydarzeniami.
Zróżnicowane źródła popytu mogą ograniczać wpływ sezonowości i sprzyjać większej stabilności przychodów w skali roku.
ALTERNATYWA DLA LOKATY BANKOWEJ
Przy kapitale 250 000 PLN stopa zwrotu na poziomie ok. 6,5% przed opodatkowaniem odpowiada potencjalnemu przychodowi około 16 250 PLN rocznie.
Dla porównania lokata oprocentowana na 4%, 5% lub 6% przyniosłaby przed opodatkowaniem odpowiednio 10 000 PLN, 12 500 PLN lub 15 000 PLN rocznie. Od odsetek z lokaty pobierany jest dodatkowo 19% podatek od zysków kapitałowych.
Porównanie ma charakter orientacyjny - lokata i nieruchomość różnią się m.in. poziomem ryzyka, płynnością i sposobem opodatkowania. W przypadku prezentowanej oferty kapitał zostaje jednak ulokowany w konkretnej nieruchomości pozostającej własnością nabywcy.
VAT I BRAK PCC
Cena ofertowa wynosi 250 000 PLN netto.
W przypadku sprzedaży opodatkowanej VAT transakcja co do zasady nie podlega PCC. Dla nabywców spełniających odpowiednie warunki podatkowe możliwe może być również odliczenie VAT od zakupu lokalu.
Może mieć to szczególne znaczenie dla przedsiębiorców będących czynnymi podatnikami VAT i wykorzystujących nieruchomość do wykonywania czynności opodatkowanych. Możliwość i zakres odliczenia należy każdorazowo ocenić indywidualnie.
NAJWAŻNIEJSZE ATUTY
• ok. 6,5% rocznie przed opodatkowaniem,
• ok. 16 250 PLN potencjalnego przychodu rocznie,
• lokal w funkcjonującym obiekcie hotelowym,
• brak konieczności samodzielnego prowadzenia najmu,
• ograniczenie obowiązków związanych z obsługą gości,
• mniejsza zależność od sezonowości typowych kurortów,
• zróżnicowane źródła popytu hotelowego,
• koszt po stronie właściciela ograniczony - zgodnie z przedstawionymi warunkami - do podatku od nieruchomości,
• możliwość odliczenia VAT po spełnieniu odpowiednich warunków,
• brak PCC w przypadku transakcji opodatkowanej VAT,
• własność konkretnego lokalu z możliwością jego późniejszego zbycia.
DLA KOGO?
Oferta skierowana jest zarówno do inwestorów indywidualnych, jak i przedsiębiorców poszukujących sposobu na dywersyfikację majątku.
To rozwiązanie dla osób, które chcą posiadać nieruchomość generującą przychód, ale jednocześnie ograniczyć czas i zaangażowanie związane z jej bieżącą obsługą.
Własność nieruchomości. Regularny przychód. Ograniczone obowiązki właściciela.
Treść materiału została przygotowana na podstawie informacji przekazanych do Agenta Nieruchomości. Dane dotyczące stopy zwrotu i przychodu mają charakter informacyjny i powinny zostać zweryfikowane na podstawie dokumentacji nieruchomości. Wskazana stopa zwrotu ok. 6,5% jest wartością przed opodatkowaniem dochodu inwestora. Porównanie z lokatą ma charakter wyłącznie ilustracyjny i nie uwzględnia różnic w zakresie m.in. ryzyka, płynności, ochrony kapitału, opodatkowania ani zmian wartości nieruchomości. Możliwość odliczenia VAT zależy od indywidualnej sytuacji podatkowej nabywcy i sposobu wykorzystania lokalu. Ostateczne skutki podatkowe transakcji powinny zostać zweryfikowane indywidualnie przed zakupem.